Domain oelheizungen24.de kaufen?
Wir ziehen mit dem Projekt
oelheizungen24.de um.
Sind Sie am Kauf der Domain
oelheizungen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oelheizungen24.de kaufen?
Was sind die Kosten für Energie und Heizung?
Die Kosten für Energie und Heizung variieren je nach Wohnort, Größe des Haushalts und individuellem Verbrauch. Sie umfassen in der Regel Ausgaben für Strom, Gas oder Öl, sowie gegebenenfalls auch für Wasser. Durch energieeffizientes Verhalten und die Nutzung erneuerbarer Energien kann man die Kosten senken. **
Was darf eine Wartung der Heizung kosten?
Was darf eine Wartung der Heizung kosten? Die Kosten für eine Wartung der Heizung können je nach Anbieter, Region und Umfang der Arbeiten variieren. In der Regel liegen die Kosten für eine Standardwartung zwischen 80 und 150 Euro. Bei umfangreicheren Wartungsarbeiten oder Reparaturen können die Kosten entsprechend höher ausfallen. Es empfiehlt sich, vorab mehrere Angebote einzuholen und die Preise zu vergleichen, um einen fairen Preis für die Wartung der Heizung zu erhalten. Letztendlich sollte man jedoch nicht nur auf den Preis achten, sondern auch auf die Qualität der Arbeit und die Erfahrung des Anbieters. **


Ähnliche Suchbegriffe für Alassio-42002-Kredit--und
Top-Angebote
Produkte zum Begriff Alassio-42002-Kredit--und:
-
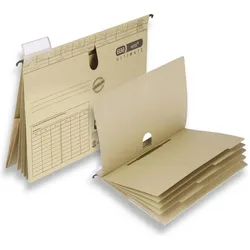
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
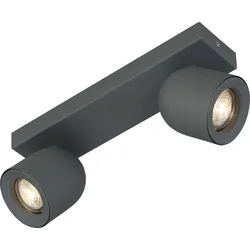
Böhmer Deckenstrahler 42002Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=nicht erforderlichGeeignet für Anbaumontage=jaGeeignet für Einbaumontage=neinGeeignet für Wandmontage=jaGeeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=jaGeeignet für Traversenmontage=neinGeeignet für Podest-/Bodenmontage=neinGeeignet für Stromschienenmontage=neinGeeignet für Klemmmontage=neinGeeignet für Seilsystem=neinVerstellbarkeit=drehbar und schwenkbarMit Bewegungsmelder=neinMit Lichtsensor=neinLeuchtmittel=LED austauschbarMit Leuchtmittel=neinGeeignet für Leuchtmittelanzahl=2Fassung=GU10Gehäusefarbe=grauGeeignet für Lampenleistung=7 WBreite=70 mmHöhe/Tiefe=130 mmLänge=300 mm44,78 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
-
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Wie beeinflusst die Wahl zwischen Leasing und Kredit die langfristigen Kosten einer Fahrzeugfinanzierung?
Die Wahl zwischen Leasing und Kredit beeinflusst die langfristigen Kosten einer Fahrzeugfinanzierung, da Leasing in der Regel niedrigere monatliche Zahlungen erfordert, aber keine Eigentumsrechte am Fahrzeug bietet. Ein Kredit ermöglicht es, das Fahrzeug am Ende des Zahlungsplans zu besitzen, aber die monatlichen Zahlungen können höher sein. Die Gesamtkosten hängen von individuellen Bedürfnissen und finanziellen Zielen ab. **

Wie kann man die Effizienz und Leistungsfähigkeit einer Heizung optimieren, um Energie und Kosten zu sparen?
1. Regelmäßige Wartung und Reinigung der Heizungsanlage verbessert die Effizienz. 2. Installation eines programmierbaren Thermostats zur optimalen Steuerung der Temperatur. 3. Isolierung von Rohren und Heizkörpern, um Wärmeverluste zu minimieren. **
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
Top-Angebote
Produkte zum Begriff Alassio-42002-Kredit--und:
-
Hamelin, Mappe, Kredit- und Personalhefter (A4, 5x)Kredit- und Personalhefter vertic Ultimate 4 Trennblätter mit kaufmännischer Heftung Für DIN A4-Unterlagen Fassungsvermögen: ca. 200 Blatt (80 g/qm Papier) Ausgestattet mit Metallhängeschiene, Dehntasche am Rückflügel 5er Tabstanzung und mit Komfort-Reiter Canson-Karton, 240 g/qm Naturbraun Packung mit 5 Stück.313,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Kosten für Energie und Heizung?
Die Kosten für Energie und Heizung variieren je nach Wohnort, Größe des Haushalts und individuellem Verbrauch. Sie umfassen in der Regel Ausgaben für Strom, Gas oder Öl, sowie gegebenenfalls auch für Wasser. Durch energieeffizientes Verhalten und die Nutzung erneuerbarer Energien kann man die Kosten senken. **
-
Was darf eine Wartung der Heizung kosten?
Was darf eine Wartung der Heizung kosten? Die Kosten für eine Wartung der Heizung können je nach Anbieter, Region und Umfang der Arbeiten variieren. In der Regel liegen die Kosten für eine Standardwartung zwischen 80 und 150 Euro. Bei umfangreicheren Wartungsarbeiten oder Reparaturen können die Kosten entsprechend höher ausfallen. Es empfiehlt sich, vorab mehrere Angebote einzuholen und die Preise zu vergleichen, um einen fairen Preis für die Wartung der Heizung zu erhalten. Letztendlich sollte man jedoch nicht nur auf den Preis achten, sondern auch auf die Qualität der Arbeit und die Erfahrung des Anbieters. **
-
Warum Kredit umschulden?
Kredit umschulden kann sinnvoll sein, um von günstigeren Zinsen zu profitieren und somit langfristig Geld zu sparen. Durch die Umschuldung kann man auch die monatlichen Raten reduzieren und somit die finanzielle Belastung verringern. Zudem kann man durch die Umschuldung verschiedene Kredite zu einem einzigen zusammenfassen und somit eine bessere Übersicht über die Finanzen erhalten. Außerdem kann man durch die Umschuldung flexiblere Konditionen und Laufzeiten wählen, die besser zu den eigenen Bedürfnissen passen. **
-
Ist ein Kredit?
Ist ein Kredit eine finanzielle Vereinbarung, bei der eine Person oder ein Unternehmen Geld von einem Kreditgeber leiht, mit der Verpflichtung, es zu einem späteren Zeitpunkt zurückzuzahlen? Handelt es sich dabei um eine Form der Fremdfinanzierung, die es dem Kreditnehmer ermöglicht, größere Anschaffungen zu tätigen oder Investitionen zu tätigen, die sie sich sonst nicht leisten könnten? Welche Arten von Krediten gibt es, wie zum Beispiel Hypothekenkredite, Autokredite, Studienkredite und Unternehmenskredite? Welche Risiken sind mit der Aufnahme eines Kredits verbunden, wie zum Beispiel Zinsen, Gebühren und die Möglichkeit, den Kredit nicht zurückzahlen zu können? **
Ähnliche Suchbegriffe für Alassio-42002-Kredit--und
-
Böhmer Deckenstrahler 42002Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=nicht erforderlichGeeignet für Anbaumontage=jaGeeignet für Einbaumontage=neinGeeignet für Wandmontage=jaGeeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=jaGeeignet für Traversenmontage=neinGeeignet für Podest-/Bodenmontage=neinGeeignet für Stromschienenmontage=neinGeeignet für Klemmmontage=neinGeeignet für Seilsystem=neinVerstellbarkeit=drehbar und schwenkbarMit Bewegungsmelder=neinMit Lichtsensor=neinLeuchtmittel=LED austauschbarMit Leuchtmittel=neinGeeignet für Leuchtmittelanzahl=2Fassung=GU10Gehäusefarbe=grauGeeignet für Lampenleistung=7 WBreite=70 mmHöhe/Tiefe=130 mmLänge=300 mm44,78 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
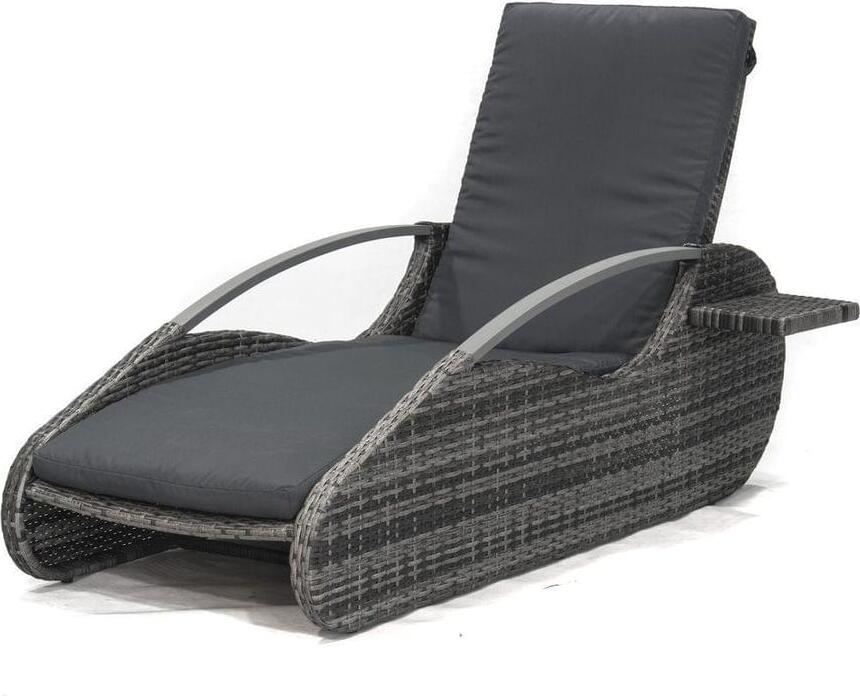
Lounger ALASSIOArtikelmaße 1: L194,5 × B62,5 × H66,5 SB50 × SH46 × ST43 SB66 × SH60 × ST198 Verstellbar: stufenlos Höhe der Armlehne: 53 cm Breite der Armlehne: 4 cm Belastbarkeit [in kg]: 130ArtikelinformationenDer Lounger ALASSIO ist ein stilvoller und moderner Loungesessel, der sich ideal für jeden Garten oder Außenbereich eignet. Gefertigt aus schwarzem Kunststoffgeflecht und robustem Stahl, ist der Lounger langlebig und wetterfest. Das ansprechende Design verleiht ihm eine moderne Optik und lässt ihn nahtlos in jede Umgebung integrieren. Die bequeme Sitzfläche und die gepolsterten Kissen sorgen für eine entspannte und gemütliche Atmosphäre. Die Armlehnen sind nicht nur angenehm weich, sondern verfügen auch über eine praktische Ablage, auf der man Bücher, Getränke oder Snacks bequem abstellen kann. Ob zum Entspannen, Lesen oder einfach nur zum Genießen der Sonne - der Lounger ALASSIO ist ein komfortables und stilvolles Möbelstück, das Ihren Außenbereich bereichern wirdLounger ALASSIO von Garden P332,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Kredit umschulden?
"Wann Kredit umschulden?" Es kann sinnvoll sein, einen Kredit umzuschulden, wenn man durch einen neuen Kredit bessere Konditionen wie niedrigere Zinsen oder längere Laufzeiten erhält. Dies kann zu einer finanziellen Entlastung führen. Auch wenn sich die persönliche finanzielle Situation verändert hat und man die monatlichen Raten nicht mehr stemmen kann, kann eine Umschuldung helfen. Zudem kann es ratsam sein, einen teuren Dispokredit durch einen günstigeren Ratenkredit abzulösen, um Zinskosten zu sparen. Generell sollte man jedoch vor einer Umschuldung die Konditionen verschiedener Anbieter vergleichen, um die beste Lösung für die eigene Situation zu finden. **
-
Wie beeinflusst die Wahl zwischen Leasing und Kredit die langfristigen Kosten einer Fahrzeugfinanzierung?
Die Wahl zwischen Leasing und Kredit beeinflusst die langfristigen Kosten einer Fahrzeugfinanzierung, da Leasing in der Regel niedrigere monatliche Zahlungen erfordert, aber keine Eigentumsrechte am Fahrzeug bietet. Ein Kredit ermöglicht es, das Fahrzeug am Ende des Zahlungsplans zu besitzen, aber die monatlichen Zahlungen können höher sein. Die Gesamtkosten hängen von individuellen Bedürfnissen und finanziellen Zielen ab. **
-
Wie kann man die Effizienz und Leistungsfähigkeit einer Heizung optimieren, um Energie und Kosten zu sparen?
1. Regelmäßige Wartung und Reinigung der Heizungsanlage verbessert die Effizienz. 2. Installation eines programmierbaren Thermostats zur optimalen Steuerung der Temperatur. 3. Isolierung von Rohren und Heizkörpern, um Wärmeverluste zu minimieren. **
-
Ist Leasing ein Kredit?
Nein, Leasing ist kein Kredit. Beim Leasing wird ein Vermögensgegenstand für eine bestimmte Zeit gemietet, während bei einem Kredit Geld geliehen wird, das zurückgezahlt werden muss. Beim Leasing erwirbt man keine Eigentumsrechte an dem Gegenstand, während man bei einem Kredit den geliehenen Betrag zurückzahlen muss, unabhängig davon, wofür das Geld verwendet wird. Leasingverträge haben in der Regel feste Laufzeiten und monatliche Raten, während Kredite flexiblere Rückzahlungsbedingungen haben können. Letztendlich sind Leasing und Kredit zwei verschiedene Finanzierungsmethoden mit unterschiedlichen Merkmalen und Verpflichtungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.