Domain oelheizungen24.de kaufen?
Wir ziehen mit dem Projekt
oelheizungen24.de um.
Sind Sie am Kauf der Domain
oelheizungen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oelheizungen24.de kaufen?
Wann Ebit und Ebitda?
Ebit (Earnings Before Interest and Taxes) und Ebitda (Earnings Before Interest, Taxes, Depreciation, and Amortization) sind wichtige Kennzahlen, um die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten. Während Ebit den Gewinn vor Zinsen und Steuern angibt, berücksichtigt Ebitda zusätzlich Abschreibungen und Amortisationen. Die Frage "Wann Ebit und Ebitda?" kann in verschiedenen Situationen relevant sein, z.B. bei der Analyse der operativen Rentabilität eines Unternehmens, der Vergleichbarkeit von Unternehmen in verschiedenen Branchen oder bei der Beurteilung der finanziellen Stabilität eines Unternehmens. Ebit und Ebitda werden oft von Investoren, Analysten und Finanzexperten verwendet, um die finanzielle Leistung eines Unternehmens zu bewerten und um fundierte Entscheidungen zu treffen. Sie bieten einen besseren Einblick in die tatsächliche Rentabilität eines Unternehmens, da sie nicht von Finanzierungskosten oder Abschreibungen beeinflusst werden. Es ist wichtig zu beachten, dass Ebit und Ebitda zwar nützliche Kennzahlen sind, aber auch ihre Grenzen haben. Sie sollten daher immer im Kontext anderer Finanzkennzahlen und Informationen betrachtet **
Was bedeutet Ebitda-Marge?
Die Ebitda-Marge ist eine Kennzahl, die die Rentabilität eines Unternehmens misst. Sie zeigt den Anteil des Ebitda (Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisationen) am Umsatz an. Eine hohe Ebitda-Marge deutet darauf hin, dass ein Unternehmen effizient arbeitet und einen hohen Gewinn erwirtschaftet. Eine niedrige Ebitda-Marge kann hingegen auf ineffiziente Geschäftsprozesse oder hohe Kosten hinweisen. Die Ebitda-Marge wird oft verwendet, um die finanzielle Gesundheit eines Unternehmens zu analysieren und mit anderen Unternehmen oder Branchen zu vergleichen. **


Ähnliche Suchbegriffe für EBITDA
Top-Angebote
Produkte zum Begriff EBITDA:
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wärme und Energie, Fachbücher von Jan-Peter MeynAlle für die Lehramtsausbildung relevanten Teilgebiete der Physik werden in der vierbändigen Lehrbuchreihe auf dem Niveau der Anfängervorlesungen bearbeitet. Schülervorstellungen, Lernschwierigkeiten und problematische Begriffe werden als hervorgehobene Blöcke in die fachliche Darstellung eingeflochten. Die meisten der vorgestellten Experimente können auch im schulischen Physikunterricht gezeigt werden. Band 4 behandelt Wärme und Energie.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versorgungssicherheit in der Energiewende - Anforderungen des Energie-, Umwelt-, FachbücherDie Energiewende ist das zentrale Reformprojekt der letzten und der neuen Bundesregierung. Fragen der Versorgungssicherheit stehen dabei ganz oben auf der Agenda: Die signifikante Erhöhung des Anteils erneuerbarer Energieträger an der Gesamtproduktion soll und darf nicht zu Lasten einer zuverlässigen Energielieferung gehen. Von einer schwankungs- und unterbrechungsfreien Stromversorgung wird es nicht zuletzt abhängen, ob das Reformvorhaben in der Bevölkerung angenommen wird und als Vorbild für andere Länder dienen kann. Das 18. umweltrechtliche Symposion des Instituts für Umwelt- und Planungsrecht der Universität Leipzig und des Helmholtz-Zentrums für Umweltforschung hat sich intensiv mit den rechtlichen Anforderungen an eine sichere Energieversorgung auseinandergesetzt. Schwerpunkt waren Fragen der rechtlichen Ausgestaltung der Versorgungssicherheit im Energie-, Umwelt- und Planungsrecht. Die Ergebnisse werden in dem Tagungsband dokumentiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Warum Ebitda und nicht Ebit?
Ebitda (Earnings Before Interest, Taxes, Depreciation, and Amortization) wird oft verwendet, um die finanzielle Leistung eines Unternehmens zu bewerten, da es einen besseren Überblick über die operativen Gewinne bietet. Im Gegensatz dazu berücksichtigt Ebit (Earnings Before Interest and Taxes) nicht Abschreibungen und Amortisationen, was zu einer verzerrten Darstellung der tatsächlichen operativen Leistung führen kann. Durch die Verwendung von Ebitda können Investoren und Analysten besser vergleichen, wie gut ein Unternehmen seine operativen Aktivitäten bewältigt, unabhängig von Finanzierungskosten und steuerlichen Auswirkungen. Allerdings sollte beachtet werden, dass Ebitda auch seine Grenzen hat und nicht alle Aspekte der finanziellen Gesundheit eines Unternehmens widerspiegelt. **
-
Wie berechnet man die Ebitda Marge?
Die Ebitda-Marge wird berechnet, indem man das Ebitda (Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisationen) durch den Umsatz multipliziert und das Ergebnis mit 100 multipliziert, um es in Prozent auszudrücken. Die Formel lautet: Ebitda-Marge = (Ebitda / Umsatz) * 100. Diese Kennzahl gibt Auskunft darüber, wie profitabel ein Unternehmen ist, da sie den Gewinn vor bestimmten Kosten in Bezug zum Umsatz setzt. Eine hohe Ebitda-Marge deutet darauf hin, dass das Unternehmen effizient arbeitet und einen hohen Anteil seines Umsatzes als Gewinn erwirtschaftet. Es ist wichtig, die Ebitda-Marge regelmäßig zu analysieren, um die finanzielle Gesundheit und Rentabilität eines Unternehmens zu bewerten. **
-
Warum ist der Ebitda so wichtig?
Der EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization) ist wichtig, da er eine Kennzahl für die operative Rentabilität eines Unternehmens darstellt. Er ermöglicht es, den Gewinn eines Unternehmens zu analysieren, ohne die Auswirkungen von Finanzierungskosten, Steuern und Abschreibungen zu berücksichtigen. Dies macht den EBITDA zu einem nützlichen Instrument, um die finanzielle Leistungsfähigkeit eines Unternehmens zu vergleichen, unabhängig von seiner Finanzierungsstruktur. Investoren und Analysten verwenden den EBITDA oft, um die Rentabilität eines Unternehmens zu bewerten und potenzielle Investitionen zu analysieren. Letztendlich kann der EBITDA helfen, die finanzielle Gesundheit eines Unternehmens zu beurteilen und mögliche Risiken oder Chancen aufzudecken. **
-
Wie hoch sollte die Ebitda Marge sein?
Die optimale Ebitda-Marge hängt von verschiedenen Faktoren ab, wie der Branche, in der das Unternehmen tätig ist, seiner Größe und seinem Geschäftsmodell. Im Allgemeinen wird eine Ebitda-Marge von 15-25% als gesund angesehen, aber es kann auch Branchen geben, in denen höhere oder niedrigere Margen üblich sind. Es ist wichtig, dass die Ebitda-Marge ausreicht, um die laufenden Betriebskosten zu decken und genügend Spielraum für Investitionen und Wachstum zu lassen. Letztendlich sollte die Ebitda-Marge so hoch wie möglich sein, ohne dabei die langfristige Rentabilität des Unternehmens zu gefährden. **

Was ist der Unterschied zwischen EBIT und Ebitda?
Der Hauptunterschied zwischen EBIT (Earnings Before Interest and Taxes) und EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization) liegt in den Berücksichtigungen von Abschreibungen und Amortisationen. Während EBIT Abschreibungen und Amortisationen nicht berücksichtigt, werden diese bei EBITDA hinzugefügt. EBIT misst also den Gewinn vor Zinsen und Steuern, während EBITDA zusätzlich auch die Abschreibungen und Amortisationen ausklammert. EBITDA wird oft verwendet, um die operative Rentabilität eines Unternehmens zu analysieren, da es einen besseren Einblick in die tatsächliche Leistungsfähigkeit des Unternehmens bietet, ohne die Auswirkungen von Finanzierungskosten und nicht-cashwirksamen Aufwendungen zu berücksichtigen. **
Was ist der Unterschied zwischen Cashflow, Gewinn, EBIT und EBITDA?
Der Cashflow ist der Betrag, der tatsächlich in das Unternehmen fließt und gibt Auskunft über die Liquidität. Der Gewinn ist das Ergebnis nach Abzug aller Kosten und gibt Auskunft über die Profitabilität des Unternehmens. EBIT steht für "Earnings Before Interest and Taxes" und gibt Auskunft über den Gewinn vor Abzug von Zinsen und Steuern. EBITDA steht für "Earnings Before Interest, Taxes, Depreciation and Amortization" und gibt Auskunft über den Gewinn vor Abzug von Zinsen, Steuern, Abschreibungen und Amortisationen. **
Top-Angebote
Produkte zum Begriff EBITDA:
-
Erfolgswirtschaftliche Analyse anhand der Kennzahlen EBT, EBIT und EBITDA. Verwendung der Kennzahlen und Bewertung, Taschenbuch von Anonym, GRIN,Erfolgswirtschaftliche Analyse Anhand Der Kennzahlen Ebt, Ebit Und Ebitda. Verwendung Der Kennzahlen Und Bewertung, Taschenbuch Von Anonym, Grin, 978-3-346-43677-1, Seitenanzahl: 1617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Regulierung von AuslandsunfällenRegulierung von Auslandsunfällen , Anders als bei Unfällen im Inland kann sich die Anwaltschaft nicht auf die Kenntnis des Gerichts von der Rechtslage im Unfallland verlassen. Selbst wenn Kolleginnen oder Kollegen aus dem Unfallland hinzugezogen werden, kommen umfangreiche Kontrollpflichten hinzu. Das Handbuch hilft, bei Auslandsunfällen Klagen vor einem deutschen Gericht erfolgreich einzuleiten und zu steuern. Mit Länderberichten zu Belgien | Dänemark | Estland | Frankreich | Griechenland | Island | Italien | Niederlande | Norwegen | Österreich | Polen | Schweden | Schweiz | Spanien | Türkei Mit Beiträgen von RiAG a.D. Werner Bachmeier; RAin Christiane L. Bahner; RA Dr. Stefan Bischoff; RAin Anna Dolejsz-Swiderska, LL.M., Mediator; RAin Sabine Feller, LL.M., FAArbR, FAVersR u FATuSpedR; RA Wolfgang Frese, FAVerkR u FAArbR; RA Martin Hablützel, FAHaftpfl-u-VersR (SAV); RAin Dr. Sabine Hellwege; RA Marc Jantkowiak; Prof. Dr. Irene Kull; Prof. Dr. Janno Lahe; RA Matthias Müller-Trawinski; RA Dr. Kaspar Saner, FAHaftpfl-u-VersR (SAV); RA Anastasios Savidis; RAin Dr. Carolin Schmid-Gasser, LL.M. und RAin Azime Zeycan, FAFamR u FAVerkR. , Rück- & Bremsleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20210923, Produktform: Leinen, Redaktion: Bachmeier, Werner, Auflage: 22003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 775, Keyword: Frankreich; Österreich; Schweiz; Luxemburg; Niederlande; Türkei; Griechenland; Island; Polen; Unfall; Versicherung; Haftpflicht; KH; Schaden; Italien, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Unfall~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Ordnungswidrigkeit~Strafrecht, Fachkategorie: Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 225, Breite: 165, Höhe: 51, Gewicht: 1264, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783848734184 9783832974572, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Ebit und Ebitda?
Ebit (Earnings Before Interest and Taxes) und Ebitda (Earnings Before Interest, Taxes, Depreciation, and Amortization) sind wichtige Kennzahlen, um die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten. Während Ebit den Gewinn vor Zinsen und Steuern angibt, berücksichtigt Ebitda zusätzlich Abschreibungen und Amortisationen. Die Frage "Wann Ebit und Ebitda?" kann in verschiedenen Situationen relevant sein, z.B. bei der Analyse der operativen Rentabilität eines Unternehmens, der Vergleichbarkeit von Unternehmen in verschiedenen Branchen oder bei der Beurteilung der finanziellen Stabilität eines Unternehmens. Ebit und Ebitda werden oft von Investoren, Analysten und Finanzexperten verwendet, um die finanzielle Leistung eines Unternehmens zu bewerten und um fundierte Entscheidungen zu treffen. Sie bieten einen besseren Einblick in die tatsächliche Rentabilität eines Unternehmens, da sie nicht von Finanzierungskosten oder Abschreibungen beeinflusst werden. Es ist wichtig zu beachten, dass Ebit und Ebitda zwar nützliche Kennzahlen sind, aber auch ihre Grenzen haben. Sie sollten daher immer im Kontext anderer Finanzkennzahlen und Informationen betrachtet **
-
Was bedeutet Ebitda-Marge?
Die Ebitda-Marge ist eine Kennzahl, die die Rentabilität eines Unternehmens misst. Sie zeigt den Anteil des Ebitda (Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisationen) am Umsatz an. Eine hohe Ebitda-Marge deutet darauf hin, dass ein Unternehmen effizient arbeitet und einen hohen Gewinn erwirtschaftet. Eine niedrige Ebitda-Marge kann hingegen auf ineffiziente Geschäftsprozesse oder hohe Kosten hinweisen. Die Ebitda-Marge wird oft verwendet, um die finanzielle Gesundheit eines Unternehmens zu analysieren und mit anderen Unternehmen oder Branchen zu vergleichen. **
-
Warum Ebitda und nicht Ebit?
Ebitda (Earnings Before Interest, Taxes, Depreciation, and Amortization) wird oft verwendet, um die finanzielle Leistung eines Unternehmens zu bewerten, da es einen besseren Überblick über die operativen Gewinne bietet. Im Gegensatz dazu berücksichtigt Ebit (Earnings Before Interest and Taxes) nicht Abschreibungen und Amortisationen, was zu einer verzerrten Darstellung der tatsächlichen operativen Leistung führen kann. Durch die Verwendung von Ebitda können Investoren und Analysten besser vergleichen, wie gut ein Unternehmen seine operativen Aktivitäten bewältigt, unabhängig von Finanzierungskosten und steuerlichen Auswirkungen. Allerdings sollte beachtet werden, dass Ebitda auch seine Grenzen hat und nicht alle Aspekte der finanziellen Gesundheit eines Unternehmens widerspiegelt. **
-
Wie berechnet man die Ebitda Marge?
Die Ebitda-Marge wird berechnet, indem man das Ebitda (Gewinn vor Zinsen, Steuern, Abschreibungen und Amortisationen) durch den Umsatz multipliziert und das Ergebnis mit 100 multipliziert, um es in Prozent auszudrücken. Die Formel lautet: Ebitda-Marge = (Ebitda / Umsatz) * 100. Diese Kennzahl gibt Auskunft darüber, wie profitabel ein Unternehmen ist, da sie den Gewinn vor bestimmten Kosten in Bezug zum Umsatz setzt. Eine hohe Ebitda-Marge deutet darauf hin, dass das Unternehmen effizient arbeitet und einen hohen Anteil seines Umsatzes als Gewinn erwirtschaftet. Es ist wichtig, die Ebitda-Marge regelmäßig zu analysieren, um die finanzielle Gesundheit und Rentabilität eines Unternehmens zu bewerten. **
Ähnliche Suchbegriffe für EBITDA
-
Wärme und Energie, Fachbücher von Jan-Peter MeynAlle für die Lehramtsausbildung relevanten Teilgebiete der Physik werden in der vierbändigen Lehrbuchreihe auf dem Niveau der Anfängervorlesungen bearbeitet. Schülervorstellungen, Lernschwierigkeiten und problematische Begriffe werden als hervorgehobene Blöcke in die fachliche Darstellung eingeflochten. Die meisten der vorgestellten Experimente können auch im schulischen Physikunterricht gezeigt werden. Band 4 behandelt Wärme und Energie.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versorgungssicherheit in der Energiewende - Anforderungen des Energie-, Umwelt-, FachbücherDie Energiewende ist das zentrale Reformprojekt der letzten und der neuen Bundesregierung. Fragen der Versorgungssicherheit stehen dabei ganz oben auf der Agenda: Die signifikante Erhöhung des Anteils erneuerbarer Energieträger an der Gesamtproduktion soll und darf nicht zu Lasten einer zuverlässigen Energielieferung gehen. Von einer schwankungs- und unterbrechungsfreien Stromversorgung wird es nicht zuletzt abhängen, ob das Reformvorhaben in der Bevölkerung angenommen wird und als Vorbild für andere Länder dienen kann. Das 18. umweltrechtliche Symposion des Instituts für Umwelt- und Planungsrecht der Universität Leipzig und des Helmholtz-Zentrums für Umweltforschung hat sich intensiv mit den rechtlichen Anforderungen an eine sichere Energieversorgung auseinandergesetzt. Schwerpunkt waren Fragen der rechtlichen Ausgestaltung der Versorgungssicherheit im Energie-, Umwelt- und Planungsrecht. Die Ergebnisse werden in dem Tagungsband dokumentiert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
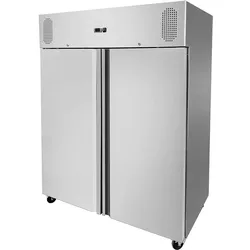
Skyrainbow Edelstahlkühlschrank, Inhalt 1333 Liter, GN2/1, Energie-Effizienz ASkyrainbow Umluft Edelstahl Kühlschrank GN2/1 1333 Liter -2° bis +8° C, Energie-Effizienz A Der Skyrainbow Umluft Kühlschrank bietet hohe und konstante Qualitätsansprüche direkt vom Hersteller zu einem hervorragendem Preis an. Der Skyrainbow Umluft Kühlschrank aus Edelstahl mit 2 Türen ist perfekt geeignet für Großküchen und Restaurants, um Lebensmittel zu lagern und zu kühlen, da der Temperaturbereich von -2°C bis +8°C nach Ihrem Individuellen Bedarf eingestellt werden kann und über das digitale Display kontrollieren können. Die abgerundeten Ecken und Kanten erleichtern die Reinigung. Durch Einsatz des umweltfreundlichen Kältemittels R290 ermöglicht es unserm Gerät eine lange Lebensdauer und Energieersparnis. Produkt Eigenschaften Einsatz mit Kältemittel R290 Energie-Effizienz-Klasse A Umluft Kühlsystem Marken Kompressor Digitalthermostat Dixell mit Abtauheizung für eine verkürzte Abtauphase (manuell und automatisch) Hiermit ist der Einsatz bis +38°C Umgebungstemperatur möglich. Produkte Details Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt) Isolierung 90 mm Mit 2 Selbstschließenden Türen Besonders leichte Reinigung durch abgerundete Ecken und Kanten Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich) Inklusive Türschloß und Schlüssel 6 höhenverstellbare Tragroste und 6 Paar Edelstahlschienen - GN2/1 tauglich Belastbarkeit der Trageroste max. 25kg Technische Spezifikationen Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%) Automatische Abtaufunktion Mit Wasserabführung Steckerfertig2025,48 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
Skyrainbow Edelstahltiefkühlschrank, Inhalt 610 Liter, GN2/1, Energie-Effizienz ASkyrainbow Umluft Edelstahl Tiefkühlschrank GN2/1 610 Liter -18° bis -22°C, Energie-Effizienz A Der Skyrainbow Umluft Kühlschrank bietet hohe und konstante Qualitätsansprüche direkt vom Hersteller zu einem hervorragendem Preis an. Der Skyrainbow Umluft Kühlschrank aus Edelstahl mit einer Tür ist perfekt geeignet für Großküchen und Restaurants, um Lebensmittel zu lagern, zu tiefkühlen und einfrieren, da der Temperaturbereich von -18° bis -22°C nach Ihrem Individuellen Bedarf eingestellt werden kann und über das digitale Display kontrollieren können. Die abgerundeten Ecken und Kanten erleichtern die Reinigung. Durch Einsatz des umweltfreundlichen Kältemittels R290 ermöglicht es unserm Gerät eine lange Lebensdauer und Energieersparnis. Produkt Eigenschaften Einsatz mit Kältemittel R290 Energie-Effizienz-Klasse A Umluft Kühlsystem Marken Kompressor Digitalthermostat Dixell Produkte Details Innen / Außen Gehäuse aus Edelstahl (Rückwand verzinkt) Isolierung 90 mm Mit einer Selbstschließenden Tür ( Türanschlag Rechts ) Besonders leichte Reinigung durch abgerundete Ecken und Kanten Geräte mit 4 Rädern, 2 mit Bremse und 2 ohne Bremse (Umrüstung auf Füße möglich) Inklusive Türschloß und Schlüssel 3 höhenverstellbare Tragroste und 3 Paar Edelstahlschienen - GN2/1 tauglich Technische Spezifikationen Klimaklasse 4 ( Umgebungstemperatur 30° C und Raumfeuchtigkeit 55%) Automatische Abtaufunktion Mit Wasserabführung Steckerfertig2208,76 €*Versand: 29,95 €Sichere Weiterleitung zum Anbieter
-
Warum ist der Ebitda so wichtig?
Der EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization) ist wichtig, da er eine Kennzahl für die operative Rentabilität eines Unternehmens darstellt. Er ermöglicht es, den Gewinn eines Unternehmens zu analysieren, ohne die Auswirkungen von Finanzierungskosten, Steuern und Abschreibungen zu berücksichtigen. Dies macht den EBITDA zu einem nützlichen Instrument, um die finanzielle Leistungsfähigkeit eines Unternehmens zu vergleichen, unabhängig von seiner Finanzierungsstruktur. Investoren und Analysten verwenden den EBITDA oft, um die Rentabilität eines Unternehmens zu bewerten und potenzielle Investitionen zu analysieren. Letztendlich kann der EBITDA helfen, die finanzielle Gesundheit eines Unternehmens zu beurteilen und mögliche Risiken oder Chancen aufzudecken. **
-
Wie hoch sollte die Ebitda Marge sein?
Die optimale Ebitda-Marge hängt von verschiedenen Faktoren ab, wie der Branche, in der das Unternehmen tätig ist, seiner Größe und seinem Geschäftsmodell. Im Allgemeinen wird eine Ebitda-Marge von 15-25% als gesund angesehen, aber es kann auch Branchen geben, in denen höhere oder niedrigere Margen üblich sind. Es ist wichtig, dass die Ebitda-Marge ausreicht, um die laufenden Betriebskosten zu decken und genügend Spielraum für Investitionen und Wachstum zu lassen. Letztendlich sollte die Ebitda-Marge so hoch wie möglich sein, ohne dabei die langfristige Rentabilität des Unternehmens zu gefährden. **
-
Was ist der Unterschied zwischen EBIT und Ebitda?
Der Hauptunterschied zwischen EBIT (Earnings Before Interest and Taxes) und EBITDA (Earnings Before Interest, Taxes, Depreciation, and Amortization) liegt in den Berücksichtigungen von Abschreibungen und Amortisationen. Während EBIT Abschreibungen und Amortisationen nicht berücksichtigt, werden diese bei EBITDA hinzugefügt. EBIT misst also den Gewinn vor Zinsen und Steuern, während EBITDA zusätzlich auch die Abschreibungen und Amortisationen ausklammert. EBITDA wird oft verwendet, um die operative Rentabilität eines Unternehmens zu analysieren, da es einen besseren Einblick in die tatsächliche Leistungsfähigkeit des Unternehmens bietet, ohne die Auswirkungen von Finanzierungskosten und nicht-cashwirksamen Aufwendungen zu berücksichtigen. **
-
Was ist der Unterschied zwischen Cashflow, Gewinn, EBIT und EBITDA?
Der Cashflow ist der Betrag, der tatsächlich in das Unternehmen fließt und gibt Auskunft über die Liquidität. Der Gewinn ist das Ergebnis nach Abzug aller Kosten und gibt Auskunft über die Profitabilität des Unternehmens. EBIT steht für "Earnings Before Interest and Taxes" und gibt Auskunft über den Gewinn vor Abzug von Zinsen und Steuern. EBITDA steht für "Earnings Before Interest, Taxes, Depreciation and Amortization" und gibt Auskunft über den Gewinn vor Abzug von Zinsen, Steuern, Abschreibungen und Amortisationen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.